気になる項目のボタンを押すと、
その記事へ移動します。

増えている「相続」のご相談
クレリの関連団体である(一社)エンディングサポート協会には、「相続税」に関するご相談が多く寄せられています。相続は、いざという時に急に向き合うことが多く、準備や知識がないと戸惑ってしまうもの。そこで、事前に知っておきたい基本情報をご紹介します。
誰が相続人になるの?
(2026年9月末現在)
相続税は財産を受け取った方にかかり、金額は法定相続人の数や分け方によって大きく変わります。まずは「誰が相続人になるのか」を知ることが大切です。
法定相続人は、「なんとなく」理解しているつもりですが、法律で下記の図のように決められています。
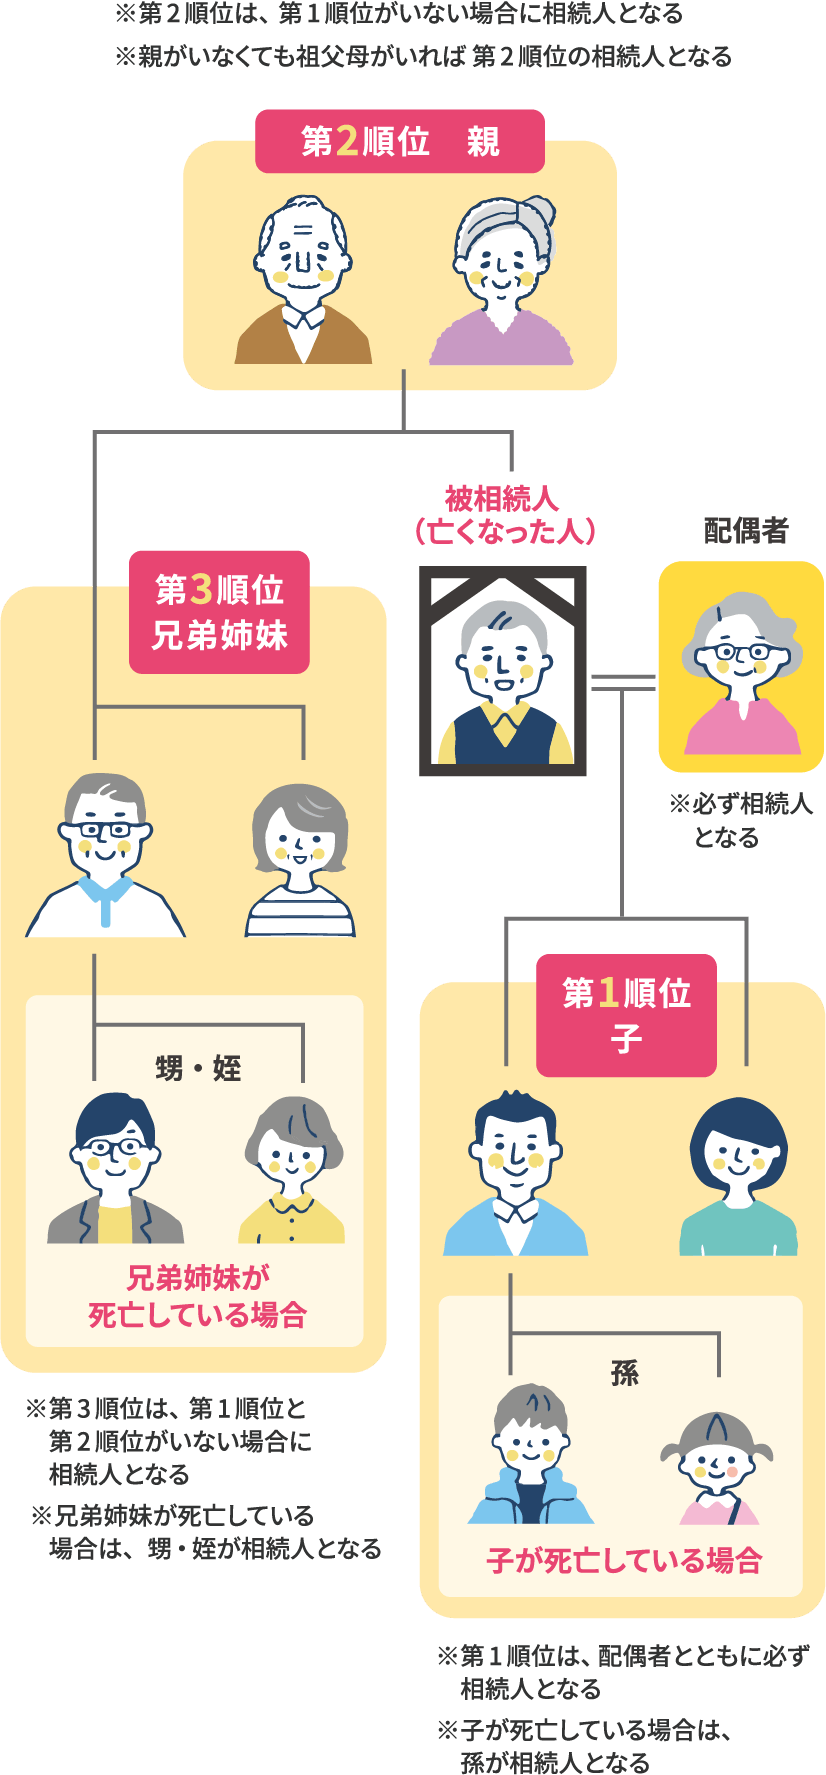
法定相続人とは
- 法律上の配偶者は必ず相続人
- 第1順位:子 又は 孫など
- 第2順位:父母 又は 祖父母
- 第3順位:兄弟姉妹 又は 甥姪
遺言書がある場合は、その内容が法定相続割合に優先されます。但し、第1順位と第2順位の法定相続人には「遺留分」があり、財産を自由に配分できるわけではありません。
相続税はいくらからかかるの?
(2026年9月末現在)
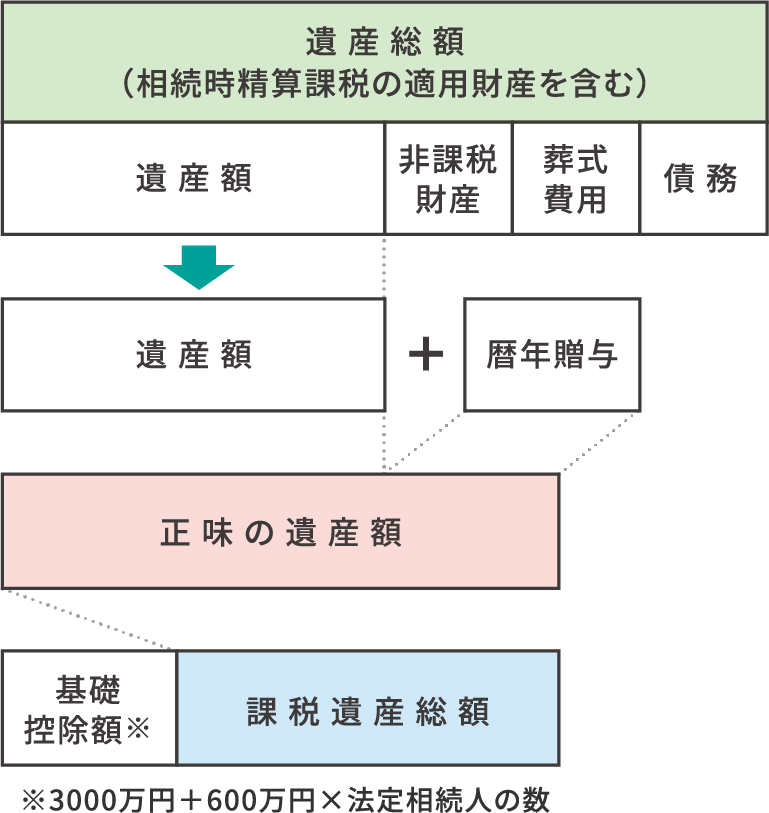
相続税は、原則として正味の遺産額と法定相続人の人数で決まります。遺産すべてに課税されるわけではなく、正味の遺産額から「基礎控除」を引いた後の金額に対して課税されます。
■正味の遺産額 イメージ図
■相続人の数と基礎控除額
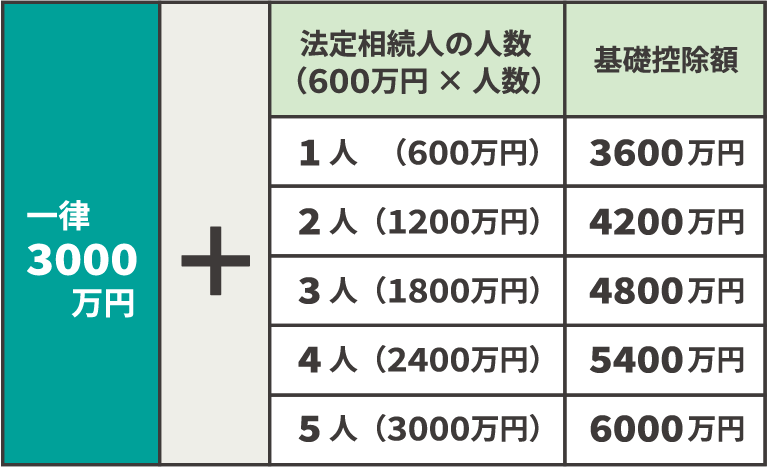
正味の遺産額が上記の基礎控除額を超えることになった場合に相続税の申告が必要となります。(超えなければ申告自体不要となります)
■相続税の税率 10% ~ 55%
ポイント
- 財産=預金・不動産・有価証券など
- 借金や葬儀費用は遺産額から
差し引かれる - 遺産すべてに課税される訳ではない
不動産はどう評価される?
(2026年9月末現在)
不動産は時価ではなく、
相続税評価額を使用します。
- 土地:路線価方式 or 倍率方式により算出
- 建物:固定資産税評価額を採用
土地(路線価方式)
路線価(1㎡あたりの価格)× 土地面積
路線価方式は、各路線(道路)に付された路線価(路線価図)を基に評価する方法です。
土地(倍率方式)
固定資産税評価額 × 倍率(路線価がない地域)
倍率方式は、固定資産税評価額に一定の倍率を乗じて評価する方法で、路線価図に路線価の記載のない土地の評価に適用されます。
※国税庁ウェブサイトのリンクより、最新の年度の路線価図及び評価倍率表を閲覧することができます。
建物
固定資産税評価額(基本は固定資産税評価額がそのまま使われる)。
知っておきたい相続税の知識
(2026年9月末現在)
これ以外にも相続に関する知っておきたい情報は数多くありますが、以下にキーワードだけですがお知らせいたします。詳しくは(一社)エンディングサポート協会にお問い合わせください。
身近な情報
-
小規模宅地等の特例
- 土地の相続税評価が最大80%減額される場合がある
- 自宅の土地などに適用できる
-
配偶者控除
- 1億6,000万円又は配偶者の法定相続分相当額(どちらか多い方)まで非課税
-
見落としがちな注意点
- タンス預金も課税対象
- 申告期限(原則:相続の開始を知った日の翌日から10ヵ月以内)を過ぎるとペナルティ
- 生命保険もみなし相続財産として
課税対象
-
生命保険の活用
- 非課税枠:500万円×法定相続人
-
一括贈与制度
- 結婚・子育て資金贈与:最大1,000万円
(一定の要件のもと) - 住宅取得等資金贈与:500万~1,000万円
(一定の要件のもと)
- 結婚・子育て資金贈与:最大1,000万円
-
その他対策
- 不動産活用
- 相続時精算課税制度の利用
- 仏壇・墓などへの充当
相続手続は事前準備が
あるかないかで
家族の負担が変わります
相続手続は、事前の準備があるかないかで大きく変わります。知識を持っているだけでも不安や負担を減らすことができます。ご家族のために、今からできる準備を始めてみませんか。
相談
無料
相続相談をされた
お声をご紹介
遺産整理って、ほんと何から始めたらいいのか分からなくて...。でも順番に教えてもらえて、だいぶ気持ちが楽になりました。
(S様)
相続税のことは難しそうで不安でしたが、かみくだいて説明していただき、すごく分かりやすかったです。
(T様)
遺産分割のことは家族とも話しにくかったので、相談してみて少し落ち着いて考えられるようになりました。
(A様)
銀行の手続きがいくつもあって困っていたんですが、持ち物まで教えてもらえ本当に助かりました。
(N様)
相続登記は仕事が忙しくて自分では進められなかったのですが、専門家にお願いできて本当に助かりました。
(Y様)